地震保険の補償内容とは?支払基準と対象外ケースを解説
2026/08/262026/08/27
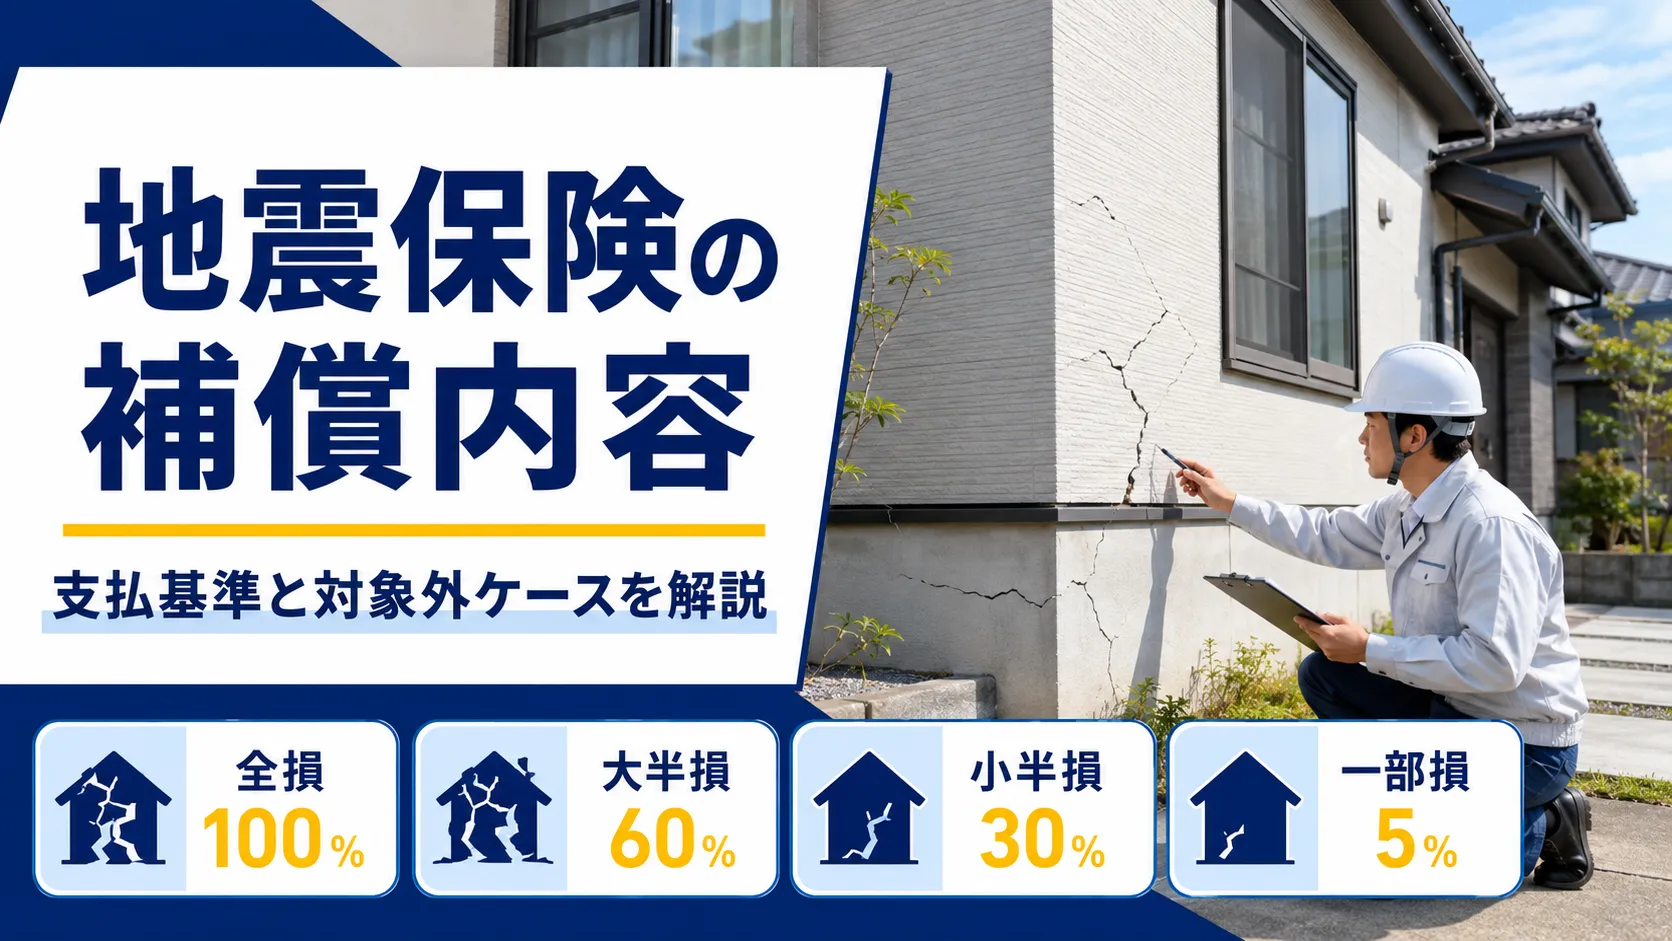
地震保険の補償内容とは?支払基準と対象外ケースを解説
石川県では、2024年1月1日に令和6年能登半島地震が発生し、多くの住宅や家財が被害を受けました。
地震による建物の倒壊や火災は、通常の火災保険だけでは原則として補償されません。地震・噴火・津波による損害に備えるには、地震保険への加入が必要です。
今回は、地震保険の補償内容、保険金の支払基準、対象外となるケースを分かりやすく解説します。
地震保険とは
地震保険は、政府と損害保険会社が共同で運営する公共性の高い保険です。
単独では契約できず、火災保険とセットで加入します。現在の火災保険に地震保険が付いていない場合でも、契約期間の途中から追加できることがあります。
保険料は、建物の所在地・構造・耐震性能などによって決まります。同じ条件であれば、保険会社による基本的な補償内容や保険料の違いはありません。
地震保険で補償される災害
地震保険では、次の災害を原因とする火災・損壊・埋没・流失を補償します。
・地震
・噴火
・地震や噴火による津波
具体的には、次のような被害が対象となる可能性があります。
・地震で住宅が倒壊した
・地震で基礎・柱・壁・屋根などが損傷した
・地震による火災で住宅が焼失した
・液状化によって住宅が沈下・傾斜した
・津波によって住宅が流された
・地震による土砂崩れで住宅が埋没した
・地震で家具・家電・食器などが損傷した
ただし、損傷があれば必ず保険金が支払われるわけではありません。建物または家財全体の損害程度によって判定されます。
地震保険の対象
補償の対象は次の2つです。
居住用の建物
専用住宅や、店舗・事務所などを併用している住宅が対象です。
工場や事務所など、住居として使用されていない建物は対象外です。
生活用の家財
家具・家電・衣類・食器など、住宅内にある生活用の家財が対象です。
ただし、次のものは原則として対象外です。
・自動車
・通貨・有価証券・預貯金証書
・印紙・切手
・1個または1組の価額が30万円を超える貴金属・宝石・骨とう品など
地震保険の契約金額
地震保険の保険金額は、火災保険の保険金額の30%から50%の範囲で設定します。
上限は次のとおりです。
・建物:5,000万円
・家財:1,000万円
地震保険は、住宅や家財を完全に元どおりにする費用を全額補償するものではありません。被災後の生活再建を支えることを目的としています。
建物の損害認定基準
2017年1月1日以降に始まった契約では、建物の損害を「全損・大半損・小半損・一部損」の4段階で認定します。
全損
・主要構造部の損害額が建物時価の50%以上
・焼失・流失した床面積が延床面積の70%以上
支払われる保険金は、地震保険金額の100%です。
※建物の時価額が限度です。
大半損
・主要構造部の損害額が建物時価の40%以上50%未満
・焼失・流失した床面積が延床面積の50%以上70%未満
支払われる保険金は、地震保険金額の60%です。
※建物時価額の60%が限度です。
小半損
・主要構造部の損害額が建物時価の20%以上40%未満
・焼失・流失した床面積が延床面積の20%以上50%未満
支払われる保険金は、地震保険金額の30%です。
※建物時価額の30%が限度です。
一部損
・主要構造部の損害額が建物時価の3%以上20%未満
・床上浸水または地盤面から45cmを超える浸水があり、全損・大半損・小半損に至らない場合
支払われる保険金は、地震保険金額の5%です。
※建物時価額の5%が限度です。
一部損の基準に達しない場合、保険金は支払われません。
※2016年12月31日以前に始まった契約は、認定区分が異なります。
家財も全体の損害状況で判定されます
家財は、壊れた物の購入価格だけで判断するのではなく、家財全体の損害割合によって認定されます。
そのため、高額なテレビや冷蔵庫が1点だけ壊れた場合でも、家財全体として一部損の基準に届かなければ、保険金が支払われないことがあります。
家財の地震保険に加入している場合は、壊れた物をすぐに処分せず、室内全体と被害品を写真に残してください。
保険金が支払われない主なケース
一部損の基準に達しない損害
細かなひび割れなどがあっても、主要構造部の損害割合が一部損の基準に達しない場合は対象外です。
門・塀・垣などだけの損害
門・塀・垣、給排水設備、エレベーターなどにのみ損害が発生し、建物の主要構造部に損害がない場合は、原則として対象外です。
紛失や盗難による損害
地震後の避難中に家財が盗まれた場合など、紛失・盗難による損害は地震保険の対象外です。
地震発生日の翌日から10日経過後に発生した損害
地震等が発生した日の翌日から10日を経過した後に発生した損害は、原則として対象外です。
自動車・バイクの損害
自動車や一定のバイクは、地震保険の家財には含まれません。
自動車保険でも、地震・噴火・津波による損害は通常の車両保険では対象外です。補償には専用の特約が必要な場合があります。
被害を発見したときに行うこと
・建物全体と被害箇所を撮影する
・室内や家財の被害を撮影する
・地震発生日と被害を発見した日を記録する
・保険会社または代理店へ事故連絡する
・保険会社の案内に従って調査を受ける
地震保険の請求では、自治体が発行する罹災証明書が必ず必要になるわけではありません。必要書類は保険会社へ確認してください。
まとめ
地震保険は、地震・噴火・津波を原因とする住宅や家財の損害を補償します。
ただし、実際の修理費がそのまま支払われる保険ではなく、損害程度に応じて「全損・大半損・小半損・一部損」のいずれかに認定され、定められた割合の保険金が支払われます。
Home Insuranceでは、石川県内の地震被害について、建物調査・被害写真の撮影・修繕見積書の作成などを行っています。
「地震によるひび割れか確認してほしい」
「どこを撮影すればよいか分からない」
このような場合は、修理を始める前にお気軽にご相談ください。
建物調査は無料です。
※保険金の支払いは、損害状況・契約内容・保険会社の認定によって決まります。
参考資料
火災保険・地震保険でお困りの方へ
自然災害による建物調査、被害写真、報告書、修繕見積書の作成から工事まで対応しています。
石川県内全域対応/建物調査無料
石川県内全域対応/建物調査無料
火災保険の申請支援を富山で
火災保険申請を福井でもサポート
安心の申請サポートを石川で
お問い合わせ
Home Insurance|ホームインシュアランス
代表 篠田 陽介
〒921-8843
石川県野々市市御経塚1-314
TEL:080-3745-4104
お問い合わせは、お電話・ホームページ・InstagramのDMからお願いいたします。